
Załóżmy na chwilę, że wiem coś, czego nie wiecie Wy. Że za trzy miesiące giełda spadnie o 30%. Pytanie brzmi: czy w takiej sytuacji powinienem dziś przestać inwestować?
Odpowiedź, jakkolwiek dziwnie to brzmi, wcale nie jest oczywistym „tak”.
Bo nawet mając taką wiedzę, nie wiem znacznie więcej: czy to będzie jednorazowy spadek, czy początek dłuższej bessy. Ile potrwa. Jak głęboko sięgnie. A przede wszystkim, co wydarzy się później i kiedy dokładnie będzie ten moment, żeby wrócić na rynek.
To pytanie jest punktem wyjścia do czegoś ważniejszego: jak w ogóle myśleć o ryzyku, kiedy część wskaźników sugeruje przegrzanie rynku, a mimo to konsekwentnie inwestuję.
Rynek jest drogi. To nie znaczy, że zaraz spadnie
Zacznijmy od rozróżnienia, które moim zdaniem jest najważniejszą myślą w tym tekście, a które bardzo często się zaciera w dyskusjach o rynku:
„Rynek jest drogi” to nie to samo, co „rynek zaraz spadnie”.
Wyceny mogą być podwyższone przez wiele lat, zanim cokolwiek się wydarzy. Rynek może być „przegrzany” i rosnąć jeszcze przez kolejne dwa lata. Może też skorygować się jutro. Historia pokazuje, że wysokie wyceny są słabym narzędziem do przewidywania kiedy nadejdzie spadek. Mówią coś o długoterminowych oczekiwanych stopach zwrotu, ale prawie nic o krótkoterminowym timingu.
To rozróżnienie jest kluczowe, bo większość niepokoju inwestorów bierze się właśnie z pomylenia tych dwóch rzeczy.
Tak, są powody, żeby zachować czujność
Nie chodzi mi o to, żeby udawać, że sygnałów ostrzegawczych nie ma. Jest kilka wskaźników, które warto obserwować, bo faktycznie wskazują na pewne przegrzanie:
- Wysokie wyceny cykliczne (np. wskaźnik CAPE / Shiller P/E), powyżej historycznych średnich
- Silna koncentracja indeksów w garstce największych spółek, szczególnie technologicznych
- Relacja kapitalizacji rynku do PKB, na podwyższonych poziomach względem historii
- Sentyment i euforia inwestorów, kiedy optymizm staje się powszechny, a ostrożność zanika
- Zawężająca się szerokość rynku, czyli wzrosty napędzane przez coraz węższą grupę spółek
Traktuję je jednak jako sygnały, nie prognozy. Mówią mi „warto zachować ostrożność i mieć plan na gorszy scenariusz”, a nie „sprzedawaj w tym tygodniu”. To fundamentalna różnica w sposobie wykorzystania tych danych.
Dlaczego nie próbuję przewidzieć bessy
Żeby skutecznie „uciec przed bessą” i na tym zarobić, trzeba trafnie odpowiedzieć na dwa pytania, nie jedno: kiedy wyjść z rynku i kiedy na niego wrócić. Drugie pytanie jest zwykle trudniejsze niż pierwsze, bo odbicia bywają gwałtowne, zaczynają się bez ostrzeżenia i często wtedy, gdy nastroje są wciąż fatalne.
Wyobraźmy sobie taki scenariusz: sprzedaję akcje, bo spodziewam się bessy. Rynek rośnie kolejne 20%. Czekam. Rośnie jeszcze 15%. Wciąż czekam. W końcu spada 10%. „A więc miałem rację!”. Tylko że nadal nie wiem, czy to początek bessy, czy zwykła korekta w trwającej hossie. Mogę czekać dalej, przegapiając kolejne wzrosty albo wrócić na rynek zbyt późno, już po większości odbicia.
To jest sedno problemu z timingiem rynku: nawet trafna diagnoza sytuacji nie gwarantuje trafnej decyzji o momencie wejścia i wyjścia. Błąd w jednym z tych dwóch punktów potrafi skasować cały zysk z trafnej prognozy.
Ryzyko zależy od perspektywy
Tu dochodzimy do rzeczy, która moim zdaniem zmienia całe podejście do tematu: ten sam spadek na rynku oznacza zupełnie różne ryzyko dla różnych ludzi.
Weźmy spadek o 30%. Dla osoby, która potrzebuje tych pieniędzy za sześć miesięcy, ma cały portfel w akcjach i nie ma żadnej poduszki finansowej, to realne zagrożenie dla celu, na który oszczędzała. Może oznaczać konieczność sprzedaży ze stratą w najgorszym możliwym momencie.
Dla kogoś innego, kto ma przed sobą dwadzieścia czy trzydzieści lat inwestowania, stabilny dochód, część portfela w obligacjach lub gotówce i regularnie dokupuje aktywa, ten sam spadek jest przede wszystkim zmiennością. Czasem wręcz okazją do zakupów po niższych cenach.
To pokazuje, że ryzyko nie wynika wyłącznie z tego, co zrobi rynek. Wynika w równej mierze z tego, jak jesteś na to przygotowany. Ta sama bessa może być katastrofą albo epizodem bez większego znaczenia, w zależności od horyzontu czasowego, struktury portfela i sytuacji finansowej danej osoby.
Dlatego przy krótkim horyzoncie inwestycyjnym zasady gry są inne. Jeśli masz zamiar wykorzystać środki za rok czy dwa, priorytetem nie jest maksymalizacja zysku, tylko ochrona kapitału: mniejsza ekspozycja na akcje, większy udział aktywów stabilnych, może nawet gotówki. Długoterminowe „przeczekaj bessę” po prostu nie działa, kiedy nie masz czasu na przeczekanie.
Portfel jako narzędzie zarządzania ryzykiem
Skoro ryzyko zależy od tego, jak jesteś przygotowany, to naturalnie prowadzi do wniosku: portfel jest narzędziem zarządzania ryzykiem, a nie próbą jego wyeliminowania.
Nie próbuję zbudować portfela, który nigdy nie spadnie. Taki portfel prawdopodobnie nie istnieje, a próba jego stworzenia zwykle kończy się rezygnacją z sensownych długoterminowych zwrotów. Zamiast tego staram się zbudować portfel, który pozwoli mi spokojnie przejść przez spadki, niezależnie od tego, kiedy i jak głębokie będą.
W praktyce oznacza to świadome łączenie różnych ról poszczególnych aktywów:
- Akcje: silnik długoterminowego wzrostu
- Obligacje: stabilizacja i amortyzacja wahań
- Gotówka: płynność na wypadek nagłej potrzeby lub okazji
- Inne aktywa: dodatkowa dywersyfikacja
Proporcje między nimi to nie kwestia mody czy aktualnych prognoz rynkowych, tylko konsekwencja horyzontu czasowego i indywidualnej tolerancji na wahania. Dobrze skonstruowany portfel nie eliminuje ryzyka, tylko zmienia jego charakter na taki, z którym jesteś w stanie żyć.
„Ale przecież mogę poczekać z inwestowaniem”
Częsta kontrpropozycja brzmi: skoro rynek jest drogi, może lepiej poczekać z gotówką na bok, aż sytuacja się wyjaśni?
Warto tu wyraźnie powiedzieć: nieinwestowanie też jest decyzją inwestycyjną. Trzymanie pieniędzy poza rynkiem z obawy przed bessą nie oznacza bycia „poza ryzykiem”. Oznacza zamianę jednego rodzaju ryzyka na inny. Zamiast ryzyka wahań cen akcji, przyjmujesz na siebie ryzyko inflacji, która systematycznie zjada wartość gotówki. Ryzyko kosztu alternatywnego, jeśli rynek jednak rośnie dalej. Oraz ryzyko błędnego timingu, bo „poczekam, aż będzie taniej” bardzo często kończy się wejściem na rynek dopiero po tym, jak większość wzrostu już się wydarzyła.
Nie ma opcji bez ryzyka. Jest tylko wybór, które ryzyko akceptujesz.
Długoterminowa perspektywa zmienia pytanie
Jeżeli inwestuję z perspektywą piętnastu, dwudziestu lat, to pytanie „czy za pół roku będzie bessa” traci na znaczeniu wobec pytania „czy mój portfel jest właściwie skonstruowany na kolejne dwadzieścia lat”.
W tak długim horyzoncie mieści się prawdopodobnie kilka korekt, jedna lub więcej bess, kolejne hossy i kolejne spadki. Próba przewidzenia każdego z tych punktów w czasie jest praktycznie skazana na porażkę. Znacznie skuteczniejsze jest przyjęcie, że te epizody się wydarzą, a następnie przygotowanie portfela oraz własnej psychiki tak, by przejść przez nie bez paniki i bez porzucania strategii w najgorszym możliwym momencie.
Kiedy bessa trwa naprawdę długo
Warto dodać, że nie każda bessa wygląda tak samo, a część z nich potrafi być znacznie dłuższa niż powszechnie się wydaje. Najbardziej skrajnym przykładem jest krach z 1929 roku. Nominalnie indeks potrzebował aż 25 lat, żeby wrócić do poprzedniego szczytu, dopiero w 1954 roku. Uwzględniając reinwestowane dywidendy obraz jest nieco łagodniejszy, ale wciąż mówimy o kilkunastu latach „pod wodą”. Innym, mniej spektakularnym, ale równie pouczającym przykładem jest okres 1968–1982. W ujęciu nominalnym rynek przez czternaście lat praktycznie nie ruszył się z miejsca, a licząc realnie, z uwzględnieniem inflacji, stracił około 40% wartości. Bliżej współczesności mamy też dekadę 1999–2009, w której S&P 500 zakończył z ujemną roczną stopą zwrotu, licząc od szczytu do szczytu.
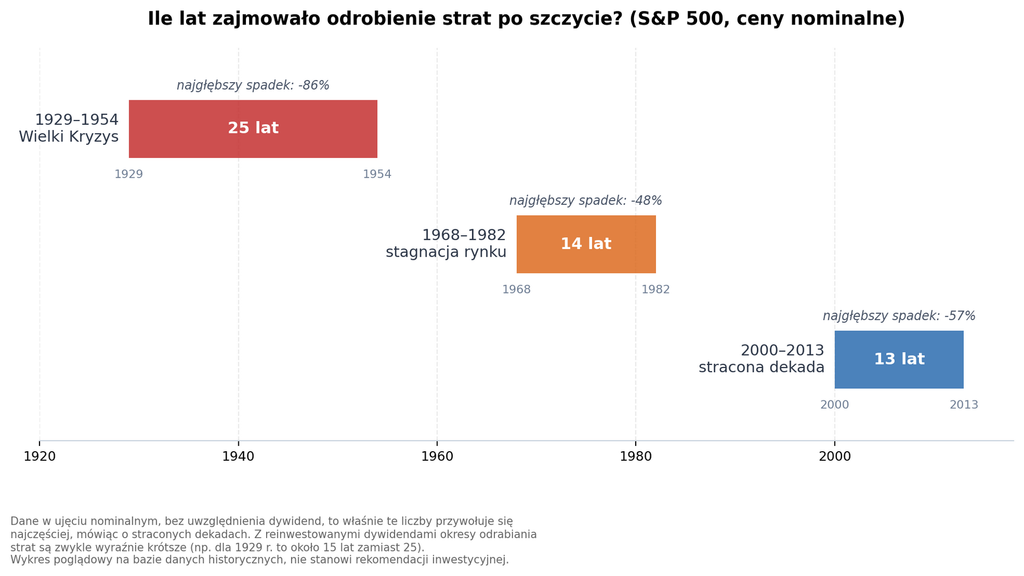
Co ciekawe, po każdym z tych „straconych” okresów następowały dekady wyjątkowo silnych zwrotów: po 1954 roku, po 1982 roku, po 2009 roku. Inwestor, który w trakcie takiego okresu porzucił strategię, zwykle przegapiał właśnie tę część cyklu, która rekompensowała wcześniejsze lata stagnacji.
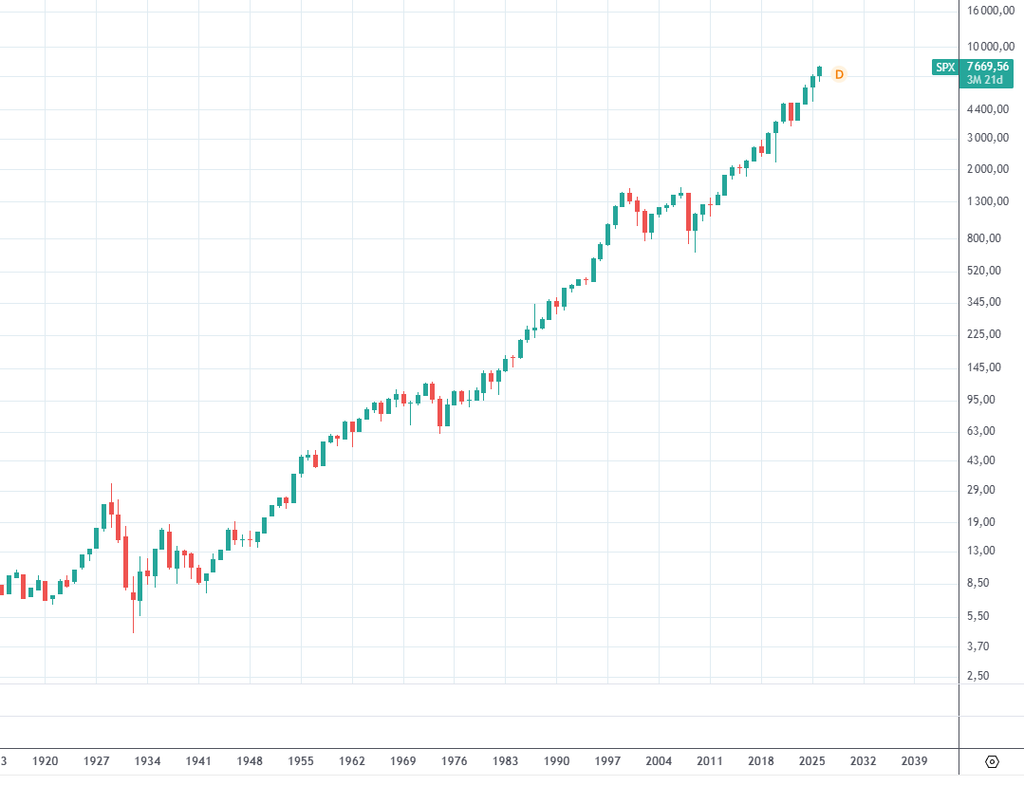
I tu dochodzimy do czegoś, co osobiście uważam za jeden z najmocniejszych argumentów za regularnym inwestowaniem: taka wieloletnia bessa czy stagnacja, mimo że boli patrząc na wynik portfela z boku, wcale nie musi być zła dla kogoś, kto inwestuje systematycznie metodą DCA (dollar-cost averaging), czyli na przykład raz w miesiącu.
Dlaczego? Bo przez cały ten okres kupujesz jednostki po niskich, często bardzo niskich, wycenach. Zamiast jednej dużej inwestycji na samym szczycie, rozkładasz zakupy na lata, w trakcie których znaczna część transakcji trafia właśnie w dołki i okresy przeceny. Kiedy taka wieloletnia bessa w końcu się kończy, a jak pokazuje historia, prędzej czy później się kończy, portfel zbudowany z regularnych, tanich zakupów odbija znacznie mocniej niż jednorazowa inwestycja zrobiona na szczycie. Dla przeciętnego, długoterminowego inwestora, który nie próbuje trafić dołka ani szczytu, a po prostu konsekwentnie dokupuje co miesiąc, długa bessa jest więc mniej wrogiem, a bardziej mechanizmem, który po latach obniża średnią cenę zakupu. Dla mnie samego to jeden z powodów, dla których podchodzę do tematu spokojnie.
Czy powtórka Wielkiego Kryzysu jest możliwa
Skoro przywołuję 1929 rok jako skrajny przykład, warto zadać uczciwe pytanie: czy coś takiego może się powtórzyć?
Warto zacząć od tego, z czego w ogóle wynikał tamten krach. Złożyło się na niego kilka rzeczy naraz, nie jedna. Wielomiesięczna, mocno spekulacyjna hossa napędzana kredytem, w której inwestorzy kupowali akcje na tak zwaną „margin”, czyli w dużej mierze za pożyczone pieniądze. Banki tamtego okresu nie podlegały właściwie żadnym poważnym regulacjom ani wymogom kapitałowym, a depozyty klientów nie były w żaden sposób gwarantowane. Kiedy ceny akcji zaczęły spadać, fala paniki wywołała masowe wycofywanie depozytów z banków, co doprowadziło do upadku tysięcy z nich w ciągu kilku kolejnych lat. Do tego dochodził sztywny system waluty opartej na złocie, który wiązał bankom centralnym ręce i uniemożliwiał szybkie zwiększenie podaży pieniądza w odpowiedzi na kryzys. Rezerwa Federalna, zamiast łagodzić skutki paniki, przez pewien czas dodatkowo zaostrzała politykę pieniężną, co pogłębiło deflację. Na koniec doszła jeszcze protekcjonistyczna ustawa celna Smoot-Hawley Act z 1930 roku, która ograniczyła handel międzynarodowy i uderzyła w globalną gospodarkę. To właśnie ta kombinacja, załamania rynku akcji, kryzysu bankowego bez żadnej siatki bezpieczeństwa, sztywnej polityki monetarnej i błędów w reakcji rządu, zamieniła zwykłą, choć głęboką, bessę w wieloletnią depresję gospodarczą.
Większość z tych elementów wygląda dziś zupełnie inaczej. Depozyty bankowe są gwarantowane przez państwowe systemy ubezpieczeń, w Polsce do równowartości 100 tysięcy euro, co w praktyce eliminuje ryzyko paniki bankowej na taką skalę, jaka miała miejsce w latach 30. Banki centralne, w tym Rezerwa Federalna i Europejski Bank Centralny, dysponują dziś znacznie szerszym zestawem narzędzi i wyraźnym mandatem, żeby aktywnie interweniować w kryzysie, obniżać stopy procentowe, skupować aktywa czy pełnić rolę pożyczkodawcy ostatniej instancji. Widzieliśmy to w praktyce zarówno w 2008, jak i w 2020 roku, kiedy szybka i zdecydowana reakcja banków centralnych oraz rządów wyraźnie skróciła i złagodziła skutki kryzysu w porównaniu z tym, co wydarzyło się po 1929 roku. Nie ma też dziś systemu waluty opartej na złocie, który usztywniałby politykę monetarną, a giełdy mają wbudowane mechanizmy, takie jak automatyczne wstrzymanie handlu przy gwałtownych spadkach, które mają ograniczać paniczną wyprzedaż.
To wszystko nie oznacza, że kolejny poważny kryzys jest niemożliwy. Historia zna wiele głębokich bess po 1929 roku i z pewnością zobaczymy kolejne. Nie ma też gwarancji, że przyszły kryzys będzie wyglądał podobnie do poprzednich, bo źródłem problemów mogą być zupełnie inne mechanizmy niż sto lat temu, na przykład związane z rynkiem długu, nowymi technologiami finansowymi czy napięciami geopolitycznymi. Oznacza to jednak, że literalne powtórzenie scenariusza z 1929 roku, z masowymi upadkami banków bez żadnej ochrony depozytów, biernym bankiem centralnym i 25-letnim odrabianiem strat, jest dziś znacznie mniej prawdopodobne niż wtedy, właśnie dlatego, że większość strukturalnych przyczyn tamtego kryzysu została po drodze zaadresowana. To nie jest gwarancja bezpieczeństwa, tylko jeden z powodów, dla których traktuję ten konkretny, najbardziej ekstremalny scenariusz jako mało prawdopodobny punkt odniesienia, a nie realistyczne oczekiwanie na najbliższe lata.
Szeroki indeks to nie to samo co pojedyncza spółka
Przy okazji tych historycznych przykładów warto zwrócić uwagę na jedną rzecz, która łatwo umyka. Kiedy mówimy, że „rynek” wrócił do poprzedniego szczytu po 1929, 1968 czy 2000 roku, to wcale nie oznacza, że wróciły do niego te same spółki, które go tworzyły na początku. Wiele firm, które w 1929 roku były częścią indeksu, po prostu zniknęło. Zbankrutowały, zostały wchłonięte przez konkurencję albo straciły znaczenie i wypadły z zestawienia największych spółek na świecie. To samo dotyczy kryzysu dot-com z 2000 roku, po którym spora część spółek technologicznych z tamtego okresu nigdy nie odzyskała dawnej pozycji, a niektóre po prostu przestały istnieć.
Dla kogoś, kto inwestował w pojedynczą spółkę, taki scenariusz oznacza realne, trwałe ryzyko. Strata może być permanentna, bez żadnego odbicia, bo firmy po prostu już nie ma. Zupełnie inaczej wygląda to w przypadku szerokiego, zdywersyfikowanego indeksu, na przykład MSCI ACWI, obejmującego tysiące spółek z całego świata, zarówno rynków rozwiniętych, jak i rozwijających się.
Taki indeks jest żywym organizmem, a nie zamrożonym zestawem tych samych firm na zawsze. Spółki, które słabną, tracą wagę albo są z niego usuwane. Nowe, rosnące firmy wchodzą do środka i zyskują na znaczeniu w miarę jak rosną. To właśnie dlatego indeks jako całość potrafi wrócić do poprzednich szczytów i pójść wyżej, mimo że poszczególne firmy, które go kiedyś tworzyły, mogły po drodze zniknąć bezpowrotnie.
To jest moim zdaniem jeden z najsilniejszych argumentów za tym, żeby część akcyjną portfela, a niekiedy nawet całą jej wartość, budować w oparciu o szeroki rynek, a nie pojedyncze spółki czy wąskie sektory. Inwestując w szeroki indeks, nie muszę zgadywać, która konkretna firma przetrwa najbliższe pięćdziesiąt lat. Wystarczy założenie, że globalna gospodarka jako całość będzie się w długim terminie rozwijać, a mechanizm indeksu sam zadba o to, żeby premiować zwycięzców i eliminować przegranych. Nie oznacza to, że taki indeks nigdy nie przejdzie przez wieloletnią stagnację, bo jak pokazały wcześniejsze przykłady, przejdzie. Oznacza to jednak, że przy odpowiednio szerokiej dywersyfikacji ryzyko trwałej, nieodwracalnej straty kapitału staje się znacznie mniejsze niż przy stawianiu na pojedyncze spółki, nawet te dziś uznawane za pewniaki.
Podsumowanie
Nie wiem, czy bessa zacznie się za miesiąc, za rok, czy za pięć lat. Widzę, że część rynku wygląda na przegrzany i traktuję to poważnie. Ale nie próbuję na tej podstawie przewidywać przyszłości, bo trafna diagnoza sytuacji rynkowej to nie to samo, co trafna decyzja o czasie wejścia i wyjścia z rynku.
Zamiast tego staram się zbudować portfel, który będzie działał również wtedy, gdy moja prognoza okaże się błędna. Dopasowany do horyzontu czasowego który u mnie jest bardzo długi, uwzględniający moją zdolność do przetrwania spadków bez paniki, świadomie zróżnicowany między aktywami o różnej roli.
To mniej wróżenia z wykresu, a więcej zarządzania ryzykiem. Takie podejście, niezależnie od tego, co zrobi rynek w najbliższych miesiącach, zamierzam utrzymać.
Ten tekst przedstawia wyłącznie moje prywatne opinie i sposób myślenia o ryzyku inwestycyjnym. Nie jest to porada inwestycyjna, rekomendacja finansowa ani zachęta do podejmowania konkretnych decyzji inwestycyjnych. Każda decyzja o inwestowaniu powinna być poprzedzona własną analizą, uwzględniającą indywidualną sytuację finansową, horyzont czasowy i tolerancję na ryzyko, a w razie wątpliwości warto skonsultować się z licencjonowanym doradcą finansowym.